Mục lục bài viết
- 1. Trang đầu không kể hết câu chuyện tài chính
- 2. Lần theo bốn mạch thông tin trong một bộ báo cáo
- 3. Một con số, ba lớp nghĩa: chỉ tiêu, đơn vị và kỳ báo cáo
- 4. Khi thuật ngữ kế toán Việt Nam bước sang ngôn ngữ quốc tế
- 5. Bản dịch đi qua những điểm kiểm soát nào trước khi phát hành?
- 6. Doanh nghiệp TP.HCM cần bản dịch tài chính cho những cuộc trao đổi nào?
- 7. Chuẩn bị file và dữ liệu thế nào để dịch đúng ngay từ đầu?
- 8. Dịch thuật báo cáo tài chính cùng HACO: tư vấn, báo giá và FAQ
DỊCH THUẬT HACO · TÀI CHÍNH – KẾ TOÁN
Bản dịch báo cáo tài chính chuyên nghiệp không chỉ giữ nguyên số liệu, mà còn bảo toàn đơn vị, kỳ báo cáo, thuật ngữ và những thuyết minh đi cùng.
Một doanh nghiệp tại TP.HCM chuẩn bị gửi báo cáo tài chính cho công ty mẹ ở nước ngoài. Bảng số liệu đã được kế toán khóa sổ, phần thuyết minh được rà soát, người phụ trách tài chính cũng đã ký duyệt. Thế nhưng khi chuyển tài liệu sang tiếng Anh, một câu hỏi xuất hiện: nếu các con số không đổi, vì sao bản dịch vẫn có thể khiến người đọc hiểu sai tình hình doanh nghiệp?
Bởi báo cáo tài chính không chỉ có các ô số. Đằng sau từng dòng chỉ tiêu là kỳ kế toán, đơn vị trình bày, chính sách ghi nhận và những giải thích đi kèm. Dịch đúng một báo cáo cần giữ được mối liên hệ ấy qua hai ngôn ngữ. Đây chính là điều mà khách hàng tìm kiếm khi cần dịch thuật báo cáo tài chính, đặc biệt trong các giao dịch có đối tác, nhà đầu tư, công ty mẹ hoặc bên cho vay nước ngoài.
Với dịch thuật báo cáo tài chính tại TP.HCM, Dịch thuật HACO tiếp nhận nhu cầu chuyển ngữ hồ sơ tài chính – kế toán theo mục đích sử dụng, ngôn ngữ, định dạng và yêu cầu về thời hạn. Nội dung dưới đây giúp doanh nghiệp nhận biết đâu là những phần phải xử lý cẩn trọng, cách chuẩn bị file để giảm sai sót và những thông tin cần gửi khi yêu cầu một dịch vụ dịch thuật báo cáo tài chính chuyên nghiệp.
Doanh nghiệp tại TP.HCM cần dịch báo cáo tài chính, thuyết minh hoặc tài liệu kiểm toán? Hãy gửi thông tin bộ hồ sơ để HACO tư vấn phạm vi và báo giá.
1. Trang đầu không kể hết câu chuyện tài chính
Một bản báo cáo có thể được đọc theo nhiều mục đích
Cùng là báo cáo tài chính cuối năm, nhưng phòng tài chính tập đoàn muốn đối chiếu các khoản mục giữa công ty con và công ty mẹ; nhà đầu tư cần nắm rõ cấu trúc tài sản, công nợ và khả năng tạo tiền; ngân hàng quan tâm đến khả năng thanh toán hoặc chỉ tiêu theo thỏa thuận tín dụng. Bên kiểm toán, tư vấn hoặc đối tác thương mại lại có thể chú ý đến chú giải, căn cứ trình bày và sự kiện sau ngày kết thúc kỳ báo cáo.
Vì vậy, điều hữu ích khi gửi tài liệu cho HACO không chỉ là nói “dịch toàn bộ sang tiếng Anh”. Doanh nghiệp nên chia sẻ bản dịch dành cho ai, dùng để đọc nội bộ hay nộp hồ sơ, phải giữ nguyên bố cục đến mức nào và có bộ thuật ngữ riêng của tập đoàn hay không. Những thông tin đó hỗ trợ thống nhất cách chuyển ngữ, xử lý phụ lục và chuẩn bị phiên bản phù hợp ngay từ đầu.
Một file PDF dài vài chục trang có thể chứa bảng số liệu, ghi chú, tên riêng, dấu xác nhận và phần trích dẫn chuẩn mực. Nếu cùng lúc nhiều người đọc ở những mục đích khác nhau, tính nhất quán giữa toàn bộ tài liệu quan trọng hơn một câu tiếng Anh nghe thật “hay” nhưng không còn bám sát báo cáo gốc.
Vì sao một từ ngữ có thể làm đổi sắc thái của số liệu?
Hãy xét hai cụm “lợi nhuận sau thuế” và “dòng tiền thuần từ hoạt động kinh doanh”. Cả hai đều có thể là số dương, nhưng chúng mô tả những khía cạnh khác nhau. Một bản dịch không thể dùng từ ngữ làm người đọc tưởng rằng doanh nghiệp có tiền mặt tương ứng với lợi nhuận ghi nhận. Tương tự, “phải thu” không đồng nghĩa với “đã thu”, “doanh thu chưa thực hiện” không đồng nghĩa với “doanh thu đã thực hiện”.
Đối với người đọc nước ngoài, tên chỉ tiêu là lối vào để hiểu con số. Sai tên gọi có thể khiến một khoản mục bị liên hệ nhầm với dòng khác. Vì thế, dịch thuật báo cáo tài chính chuyên nghiệp phải ưu tiên diễn đạt chính xác ý nghĩa kế toán trước khi tối ưu văn phong.
Khi hồ sơ đã qua nhiều lần chỉnh sửa
Trong quá trình chốt báo cáo, bộ phận kế toán có thể cập nhật thuyết minh, điều chỉnh phân loại hoặc thay bảng đối chiếu. Nếu người dịch sử dụng phiên bản thứ hai trong khi doanh nghiệp chuẩn bị phát hành phiên bản thứ tư, dù bản dịch hoàn toàn đúng với file được giao, người nhận vẫn có thể xem đó là tài liệu không còn phù hợp.
Một nguyên tắc hữu ích là chốt bản nguồn, ghi rõ kỳ báo cáo, ngày phát hành và tên phiên bản. Trường hợp phải dịch song song khi số liệu đang hoàn thiện, hai bên cần thống nhất cách nhận cập nhật, đánh dấu phần thay đổi và phạm vi rà soát lại. Như vậy, dịch thuật được đặt trong đúng nhịp làm việc của bộ phận tài chính, chứ không tách khỏi chu trình phát hành báo cáo.
Điều gì phân biệt bản dịch với bản báo cáo được lập lại?
Dịch thuật là chuyển ngôn ngữ của tài liệu nguồn; việc lập lại báo cáo theo một khuôn khổ kế toán khác là hoạt động kế toán, báo cáo tài chính chuyên môn. Ví dụ, nếu khách hàng có báo cáo lập theo chế độ kế toán Việt Nam và muốn một bộ báo cáo được chuyển đổi theo IFRS, đây không chỉ là yêu cầu dịch Việt–Anh. Cần xác định phần việc thuộc đội ngũ kế toán, tư vấn, kiểm toán; còn HACO có thể hỗ trợ chuyển ngữ tài liệu đã được chủ thể có thẩm quyền chuẩn bị.
Phân biệt rõ ngay từ đầu giúp doanh nghiệp đặt kỳ vọng phù hợp và tránh nhầm lẫn giữa đổi ngôn ngữ với đổi cơ sở ghi nhận hoặc trình bày.
Ngành công nghiệp ô tô sử dụng nhiều tài liệu chuyên sâu về động cơ, hệ thống truyền động, điện tử, linh kiện và quy trình kiểm định chất lượng. Đối với doanh nghiệp sản xuất, lắp ráp hoặc cung ứng phụ tùng tại Bắc Ninh, dịch vụ dịch thuật ô tô uy tín tại HACO là lựa chọn đáng tìm hiểu để hỗ trợ chuyển ngữ hướng dẫn kỹ thuật, tài liệu bảo dưỡng và hồ sơ sản phẩm. Bản dịch chính xác về thuật ngữ giúp đội ngũ kỹ sư thuận tiện hơn khi nghiên cứu công nghệ và phối hợp với nhà cung cấp quốc tế.
2. Lần theo bốn mạch thông tin trong một bộ báo cáo
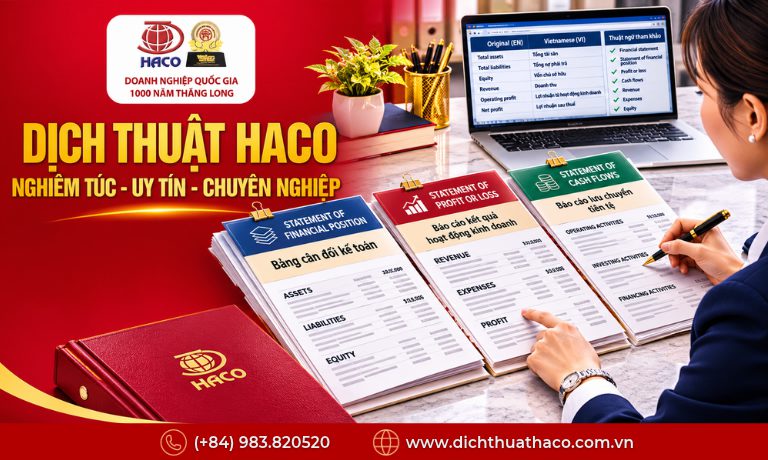
Một bộ báo cáo tài chính không nên bị tách thành các trang độc lập. Khi dịch, cần nhìn các bảng biểu và thuyết minh như những phần liên kết, cùng kể câu chuyện về tài chính doanh nghiệp ở một kỳ nhất định.
Mạch thứ nhất: tình hình tài chính tại một thời điểm
Báo cáo tình hình tài chính hoặc bảng cân đối kế toán, tùy chế độ và kỳ áp dụng, trình bày tài sản, nợ phải trả và vốn chủ sở hữu. Người dịch cần xem chính xác tên biểu mẫu trong tài liệu gốc, bởi cách gọi có thể khác nhau giữa những kỳ báo cáo, hệ chuẩn mực và yêu cầu trình bày.
Các mục như tiền và tương đương tiền, các khoản phải thu, hàng tồn kho, tài sản cố định, vay và nợ thuê tài chính, phải trả người bán hoặc lợi nhuận sau thuế chưa phân phối thường mang nghĩa kế toán rõ ràng. Không nên thay bằng từ thông dụng chỉ vì nghe ngắn gọn hơn.
Ví dụ, “tài sản ngắn hạn” có thể được chuyển thành current assets trong một số bối cảnh kế toán, nhưng việc sử dụng thuật ngữ nào vẫn cần theo báo cáo gốc, hệ chuẩn mực và bộ thuật ngữ của khách hàng. Với khoản mục có tên đặc thù, bảng thuyết minh hoặc chính sách kế toán sẽ cung cấp ngữ cảnh cần thiết.
Mạch thứ hai: kết quả hoạt động trong một khoảng thời gian
Báo cáo kết quả hoạt động kinh doanh phản ánh các khoản doanh thu, chi phí và kết quả kinh doanh trong một kỳ. Nhiều người đọc nước ngoài dễ hiểu nhầm nếu bản dịch không thể hiện rõ đâu là doanh thu thuần, doanh thu tài chính, chi phí tài chính, chi phí bán hàng, chi phí quản lý, lợi nhuận trước thuế hay sau thuế.
Từ “doanh thu” không tự động đồng nghĩa với tiền đã thu, còn “lợi nhuận” không thể mặc nhiên dịch thành một chỉ tiêu khác trong báo cáo. Đặc biệt, trường hợp doanh nghiệp có nhiều dòng thu nhập, các khoản mục cần được đối chiếu để tránh cùng một thuật ngữ xuất hiện dưới nhiều cách gọi khác nhau giữa bảng chính và thuyết minh.
Khi chuyển ngữ cho công ty mẹ hoặc nhà đầu tư, HACO cần được thông báo nếu tập đoàn đã có mẫu song ngữ được phê duyệt. Đó là căn cứ hữu ích để bản dịch mới tương thích với kỳ trước, nhất là khi các bên sẽ so sánh xu hướng qua nhiều năm.
Mạch thứ ba: tiền thực sự vận động như thế nào?
Báo cáo lưu chuyển tiền tệ là một trong những phần dễ gặp lỗi do sự tương đồng bề ngoài giữa các từ. “Cash flow” không phải là lợi nhuận. “Cash generated from operations” cũng không nhất thiết là tổng thu từ bán hàng. Phương pháp trình bày, cách chia nhóm hoạt động kinh doanh – đầu tư – tài chính và cấu trúc từng dòng cần bám sát biểu mẫu nguồn.
Giả sử dòng “Tiền chi để mua sắm, xây dựng tài sản cố định” xuất hiện với số âm hoặc trình bày trong ngoặc đơn. Người dịch không được tự ý đổi thành số dương để “dễ đọc” nếu như thế làm lệch cách trình bày. Cũng không nên đổi tên nhóm dòng tiền hoặc gộp hai chỉ tiêu chỉ vì bản tiếng Anh ngắn hơn.
Người dịch cần nhận diện đâu là nhãn của số liệu, đâu là chú thích và đâu là cách thể hiện số âm theo mẫu báo cáo. Việc rà soát cuối cùng phải đặt bản dịch bên cạnh bản gốc để phát hiện những trường hợp số không thay nhưng ý nghĩa bị đổi bởi một từ hoặc một dấu hiệu trình bày.
Mạch thứ tư: thuyết minh là nơi giải nghĩa những bảng số
Nhiều hồ sơ có số trang thuyết minh dài hơn cả các bảng chính. Đây là phần giải thích chính sách kế toán, phân loại khoản mục, biến động tài sản, công nợ, các bên liên quan, cam kết và những thông tin cần được công bố theo chế độ áp dụng.
Thuyết minh cần được xử lý bằng ngôn ngữ chính xác nhưng vẫn rõ ràng. Với câu văn nhiều mệnh đề, dịch sát từng từ có thể gây khó hiểu; dịch quá thoáng lại có nguy cơ bỏ mất điều kiện hoặc phạm vi. Cách tiếp cận phù hợp là bảo toàn quan hệ giữa các vế câu, giữ nguyên dữ kiện quan trọng và duy trì thuật ngữ thống nhất với bảng chính.
Một dòng trên bảng có thể dẫn tới “Thuyết minh số 12”. Nếu bản dịch thay cách đánh số hoặc gắn nhầm tham chiếu, người đọc sẽ gặp khó khi tìm căn cứ giải thích. Vì vậy, đánh số thuyết minh, tiêu đề khoản mục và tham chiếu chéo là những yếu tố cần được kiểm tra cùng với văn bản dịch.
Bảng tra cứu bốn mạch thông tin
| Thành phần hồ sơ | Người đọc quan tâm đến | Điểm dịch thuật cần giữ | Sai lệch thường gặp |
|---|---|---|---|
| Báo cáo tình hình tài chính / Bảng cân đối kế toán | Tài sản, nợ phải trả, vốn chủ | Tên chỉ tiêu, thời điểm, phân loại | Nhầm ngắn hạn và dài hạn |
| Báo cáo kết quả hoạt động kinh doanh | Doanh thu, chi phí, lợi nhuận | Kỳ báo cáo, nhóm doanh thu – chi phí | Dùng nhầm lợi nhuận với dòng tiền |
| Báo cáo lưu chuyển tiền tệ | Dòng tiền vào – ra | Phương pháp, nhóm hoạt động, dấu âm | Đảo chiều dòng tiền hoặc thay dấu |
| Thuyết minh báo cáo tài chính | Chính sách, biến động, căn cứ, rủi ro | Đánh số, tham chiếu, thuật ngữ | Dịch thiếu điều kiện và phần giải thích |
Lưu ý về khung kế toán: Tên và hình thức báo cáo cần căn cứ chế độ áp dụng cho chính doanh nghiệp và kỳ tài chính. Thông tư 99/2025/TT-BTC về chế độ kế toán doanh nghiệp có hiệu lực từ 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày đó. Khi dịch báo cáo thuộc kỳ trước, cần đọc theo hồ sơ nguồn, không tự động thay tiêu đề hoặc số liệu bằng biểu mẫu hiện hành.
Lĩnh vực xe điện đang đặt ra nhu cầu chuyển ngữ nhiều tài liệu kỹ thuật liên quan đến pin, động cơ điện, bộ điều khiển, hệ thống sạc và phần mềm quản lý phương tiện. Doanh nghiệp tại Hải Phòng có thể tham khảo dịch vụ dịch thuật xe điện tại Hải Phòng tại HACO để hỗ trợ xử lý tài liệu nghiên cứu, quy trình sản xuất và hướng dẫn kiểm tra thiết bị. Bản dịch phù hợp với ngữ cảnh công nghệ giúp đội ngũ kỹ thuật thuận tiện hơn trong quá trình tiếp nhận thông tin và hợp tác với chuyên gia quốc tế.
3. Một con số, ba lớp nghĩa: chỉ tiêu, đơn vị và kỳ báo cáo
Một con số là dữ kiện, nhưng ý nghĩa của nó phụ thuộc vào nhãn và cách đặt trong báo cáo. Người đọc chỉ có thể hiểu đúng khi cả ba lớp này được truyền tải đồng thời.
Lớp thứ nhất: tên chỉ tiêu quyết định câu hỏi mà số liệu trả lời
Giả sử báo cáo có con số “25.000”. Nếu không biết đó là khoản phải thu khách hàng, chi phí tài chính hay tiền thu từ hoạt động kinh doanh, người đọc không thể sử dụng nó. Bởi vậy, trong bản dịch, phần nhãn phải đủ chính xác để dẫn người đọc đến đúng khái niệm.
Những cặp thuật ngữ dễ lẫn cần được kiểm tra trong ngữ cảnh: gross profit / net profit, accounts receivable / accounts payable, revenue / cash receipts, provision / accrued expense, equity / liabilities. Chúng không thay thế nhau chỉ vì cùng nằm trong một đoạn nói về tài chính.
Nếu khách hàng cung cấp từ điển nội bộ hoặc báo cáo song ngữ kỳ trước, người dịch nên sử dụng làm tài liệu tham chiếu, sau đó xác nhận các cách gọi có thể thay đổi do cập nhật khuôn khổ báo cáo. Việc giữ thuật ngữ nhất quán giúp người đọc so sánh nhiều báo cáo mà không phải liên tục suy đoán tên khoản mục.
Lớp thứ hai: đơn vị tính không thể bị bỏ quên
Một bảng ghi “Đơn vị: triệu đồng” hoàn toàn khác với bảng ghi “Đơn vị: đồng”. Nếu người dịch chuyển tên chỉ tiêu đúng nhưng thiếu đơn vị hoặc dùng một cách ghi gây nhầm lẫn, giá trị mà người đọc suy ra có thể sai lệch hàng triệu lần. Với báo cáo tài chính, một dòng chú thích nhỏ ở đầu bảng có thể quyết định cách hiểu của toàn bộ trang.
Ví dụ minh họa: 12.500 trong bảng có đơn vị “triệu VND” tương ứng với 12.500 triệu VND, không phải 12.500 VND. Phương pháp dùng dấu chấm và dấu phẩy để phân tách hàng nghìn hoặc thập phân cũng có thể khác nhau theo ngôn ngữ và mẫu báo cáo. Người dịch không nên tự ý chuẩn hóa ký hiệu nếu chưa thống nhất yêu cầu trình bày.
Khi tài liệu có nhiều loại tiền như VND, USD, EUR, CNY, JPY, KRW, mỗi loại phải được nhận diện đúng. Đặc biệt, chuyển ngữ không đồng nghĩa chuyển đổi tiền tệ; nếu khách hàng cần quy đổi giá trị, đó là yêu cầu tính toán hoặc lập báo cáo riêng cần được xác nhận và kiểm soát bởi đơn vị có thẩm quyền.
Lớp thứ ba: cùng một khoản nhưng thuộc kỳ nào?
“Cho năm tài chính kết thúc ngày 31/12/2025” và “Tại ngày 31/12/2025” không phải hai cấu trúc dùng thay thế nhau. Cụm đầu nói về một khoảng thời gian, cụm sau nói về một thời điểm. Khi dịch, phải phân biệt các tiêu đề tương ứng với báo cáo kết quả hoạt động và báo cáo tình hình tài chính.
Người dịch cũng cần chú ý cột “Năm nay”, “Năm trước”, “Kỳ này”, “Kỳ trước”, “Đầu năm”, “Cuối năm”. Trong báo cáo song ngữ hoặc bảng có số so sánh, việc đảo nhãn cột dù chỉ một lần cũng có thể làm người đọc hiểu ngược xu hướng tài chính.
Hồ sơ có năm tài chính không trùng năm dương lịch cần đặc biệt nêu rõ ngày bắt đầu và kết thúc. Nếu báo cáo phục vụ công ty mẹ ở nước ngoài, cách trình bày ngày theo chuẩn địa phương cũng cần được thống nhất để tránh nhầm giữa tháng và ngày.
Dấu âm, dấu ngoặc và số 0 đều có tiếng nói riêng
Số âm có thể xuất hiện với dấu “-” hoặc trong ngoặc, tùy mẫu biểu. Số 0 có thể được thể hiện thành 0, dấu gạch ngang hoặc ô trống, nhưng ô trống không mặc nhiên có nghĩa bằng 0. Người dịch không nên tự diễn giải một cách hiển thị khác với ý nghĩa trong nguồn.
Bên cạnh đó, có những ghi chú như “không phát sinh”, “không áp dụng”, “không đáng kể” hoặc “chưa có số liệu”. Mỗi trạng thái truyền tải một thông tin khác nhau. Dịch “không phát sinh” thành “không áp dụng” có thể làm sai cách hiểu dù bảng số gần như không thay đổi.
Bảng các điểm kiểm tra trước khi dịch một bảng số
| Yếu tố phải đối chiếu | Câu hỏi kiểm tra | Cách xử lý phù hợp |
|---|---|---|
| Tên khoản mục | Có nhất quán với bảng khác và thuyết minh không? | Dùng thống nhất thuật ngữ được xác nhận |
| Đơn vị tiền tệ | VND, triệu VND, nghìn USD hay đơn vị khác? | Giữ nguyên đơn vị; không tự quy đổi |
| Kỳ báo cáo | Tại một ngày hay trong một năm tài chính? | Dịch đúng mốc thời gian và nhãn cột |
| Số âm / số 0 | Nguồn dùng dấu âm, ngoặc, gạch ngang thế nào? | Bảo toàn quy ước và ghi chú nguồn |
| Tham chiếu | Mục này dẫn đến thuyết minh số mấy? | Kiểm tra cặp chỉ tiêu – chú giải |
| Phiên bản | File có phải bản được khách hàng chốt? | Ghi nhận mã hoặc ngày cập nhật |
Một bản dịch tài chính đáng tin cậy không chỉ được đọc xuôi như văn bản thông thường. Nó cần có khả năng kiểm tra ngược từ bản dịch về đúng ô, đúng cột và đúng phần chú giải của tài liệu nguồn.
Ngành vi mạch điện tử đòi hỏi việc chuyển ngữ tài liệu phải đảm bảo độ chính xác về thuật ngữ thiết kế, cấu trúc mạch, quy trình kiểm thử và thông số linh kiện. Đối với các doanh nghiệp công nghệ tại Thái Nguyên, dịch vụ dịch thuật vi mạch uy tín tại HACO là lựa chọn đáng tham khảo khi cần xử lý bản thuyết minh kỹ thuật, hướng dẫn thiết bị và tài liệu nghiên cứu chuyên ngành. Nội dung được chuyển ngữ rõ ràng giúp đội ngũ kỹ sư tiếp cận thông tin thuận lợi hơn và hỗ trợ quá trình hợp tác với các đối tác công nghệ quốc tế.
4. Khi thuật ngữ kế toán Việt Nam bước sang ngôn ngữ quốc tế
Những thuật ngữ phổ biến nhưng không nên dịch máy móc
Trong bộ báo cáo tài chính, một số thuật ngữ xuất hiện liên tục: tài sản, nợ phải trả, vốn chủ sở hữu, doanh thu, giá vốn, lợi nhuận, các khoản dự phòng, phải thu, phải trả, khấu hao và lưu chuyển tiền tệ. Dịch giả hiểu bối cảnh kế toán sẽ biết rằng cách gọi phải thống nhất với chuẩn mực và chính sách trình bày, không chỉ dựa trên nghĩa thông dụng của từng chữ.
Ví dụ, “vốn chủ sở hữu” thường được chuyển thành equity; “nợ phải trả” là liabilities; “hàng tồn kho” thường là inventories. Nhưng với những khoản mục chuyên sâu, việc chọn một thuật ngữ tiếng Anh đòi hỏi xem toàn bộ câu, chính sách kế toán liên quan và tài liệu đối chiếu của khách hàng.
Không nên dịch “dự phòng” theo một từ tiếng Anh duy nhất trong mọi ngữ cảnh. Tùy bản chất, nhóm thuật ngữ có thể liên quan đến provisions, allowances hoặc các cách gọi chuyên môn khác. Sai khác đó không chỉ là phong cách viết; nó có thể làm người đọc hiểu sai cơ sở ghi nhận khoản mục.
VAS, chế độ kế toán Việt Nam và IFRS cần được đặt đúng chỗ
Khi doanh nghiệp nói “báo cáo theo VAS”, người dịch cần hiểu rằng đây là thông tin về khuôn khổ lập báo cáo, không phải lời đề nghị chuyển đổi bản dịch thành báo cáo theo IFRS. Chế độ kế toán doanh nghiệp Việt Nam cũng có thể thay đổi tên biểu mẫu và cách trình bày qua từng thời kỳ.
Một cập nhật liên quan là Thông tư 99/2025/TT-BTC, có hiệu lực từ ngày 01/01/2026 và áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày này. Doanh nghiệp cần xác nhận chế độ kế toán áp dụng cho báo cáo nguồn; bản dịch theo đó giữ đúng tên và nội dung do doanh nghiệp lập. Việc áp dụng cụ thể với trường hợp đặc thù cần do bộ phận kế toán hoặc tư vấn của doanh nghiệp xác nhận.
Ở phạm vi quốc tế, IFRS 18 về trình bày và thuyết minh báo cáo tài chính có hiệu lực đối với kỳ báo cáo năm bắt đầu từ hoặc sau ngày 01/01/2027, cho phép áp dụng sớm theo điều kiện có liên quan. Thông tin này là lý do cần xác định kỳ tài chính và bộ chuẩn mực gốc, chứ không phải căn cứ để tự sửa một báo cáo đã lập. HACO có thể hỗ trợ chuyển ngữ báo cáo, còn việc lựa chọn, chuyển đổi hoặc tuân thủ chuẩn mực thuộc trách nhiệm chuyên môn của đơn vị lập báo cáo.
Bảng thuật ngữ Việt – Anh dành cho khâu chuẩn bị
| Thuật ngữ tiếng Việt | Cách diễn đạt tiếng Anh thường gặp | Điều cần lưu ý |
|---|---|---|
| Tài sản | Assets | Xem loại tài sản và phân loại ngắn / dài hạn |
| Nợ phải trả | Liabilities | Không nhầm với vốn chủ sở hữu |
| Vốn chủ sở hữu | Equity | Đối chiếu cách trình bày trên báo cáo nguồn |
| Doanh thu thuần | Net revenue | Cần xem cách định nghĩa và cấu trúc doanh thu |
| Giá vốn hàng bán | Cost of goods sold | Không mặc nhiên đồng nghĩa mọi loại chi phí hoạt động |
| Lợi nhuận trước thuế | Profit before tax | Phân biệt với lợi nhuận sau thuế |
| Lưu chuyển tiền thuần | Net cash flows | Kiểm tra rõ nhóm hoạt động và kỳ báo cáo |
| Các khoản phải thu | Receivables | Không được nhầm với khoản đã thu tiền |
| Các khoản phải trả | Payables | Xem cụ thể phải trả cho đối tượng nào |
| Thuyết minh báo cáo tài chính | Notes to the financial statements | Đánh số và tham chiếu nhất quán |
Lưu ý: Bảng thuật ngữ mang tính tham khảo biên dịch. Cách chuyển ngữ chính thức phụ thuộc báo cáo gốc, hệ chuẩn mực và thuật ngữ được khách hàng phê duyệt. Nếu tập đoàn có glossary riêng, cần đối chiếu trước khi thống nhất bản cuối.
Khi một từ tiếng Anh không tương đương hoàn toàn với khái niệm gốc
Một khái niệm kế toán có thể tồn tại dưới hình thức gần tương đương ở các hệ thống khác nhau nhưng không trùng hoàn toàn về điều kiện ghi nhận hoặc phạm vi trình bày. Trong trường hợp đó, người dịch không nên “tự giải thích” bằng cách thay đổi bản chất khoản mục. Cách xử lý có trách nhiệm là giữ sát khái niệm nguồn, tham khảo thuật ngữ phù hợp và đề xuất khách hàng hoặc chuyên gia kế toán làm rõ trước khi chốt nếu còn nghi vấn trọng yếu.
Với người đọc tài chính chuyên nghiệp, cách diễn đạt đúng và nhất quán thường có giá trị cao hơn việc cố làm bản dịch bóng bẩy. Đó cũng là khác biệt giữa một bản dịch thông thường và dịch thuật báo cáo tài chính chuyên nghiệp.
Báo cáo kiểm toán là văn bản có vai trò riêng
Doanh nghiệp có thể gửi kèm báo cáo của kiểm toán viên độc lập. Tài liệu này cần được nhận diện riêng với bộ báo cáo tài chính do doanh nghiệp lập. Các yếu tố như đối tượng nhận báo cáo, phạm vi, trách nhiệm của ban giám đốc và kiểm toán viên, cơ sở ý kiến, ý kiến kiểm toán hoặc đoạn nhấn mạnh, nếu có, phải được dịch theo đúng nguồn.
Dịch thuật không làm phát sinh hay thay đổi ý kiến kiểm toán. Nếu trong bản nguồn có ý kiến ngoại trừ, không thể chuyển cách diễn đạt thành “chấp nhận toàn phần” cho thuận mắt người đọc. Mọi nội dung liên quan đến kết luận kiểm toán phải được bảo toàn và đối chiếu cẩn trọng với văn bản gốc.
5. Bản dịch đi qua những điểm kiểm soát nào trước khi phát hành?
Cửa kiểm soát đầu tiên: xác định đủ các thành phần nguồn
Trước khi bắt đầu, doanh nghiệp nên xác định bộ file nào thuộc phạm vi dịch: báo cáo tài chính riêng hay hợp nhất; bản chưa kiểm toán hay đã kiểm toán; có thuyết minh và phụ lục hay chỉ các bảng chính; có bao gồm báo cáo kiểm toán hoặc thư giải trình không. Việc mô tả rõ giúp tránh tình trạng đến thời điểm bàn giao mới phát hiện còn thiếu một file quan trọng.
Đối với bản scan, chất lượng hình ảnh cần được xem xét vì các chữ số, dấu âm, chỉ số trên dưới hoặc chú thích nhỏ có thể khó đọc. Nếu có file Excel, Word hoặc bản PDF có lớp văn bản, nên gửi bản đó cùng với bản chốt để hỗ trợ đối chiếu bố cục. Khi nguồn không rõ, không nên tự đoán số liệu.
Cửa kiểm soát thứ hai: thống nhất glossary và quy tắc trình bày
Một công ty có thể sử dụng “net sales” trong báo cáo tập đoàn, trong khi tài liệu khác dùng cách gọi phù hợp hơn với mẫu chuẩn mực được áp dụng. Những trường hợp có thể thay đổi cách gọi nên được chốt dựa vào thuật ngữ nội bộ và ngữ cảnh của hồ sơ. Cần làm rõ các quy tắc cho tên pháp nhân, đơn vị tiền tệ, số thuyết minh, cách viết tắt và kỳ báo cáo.
Nếu dịch nhiều báo cáo của cùng doanh nghiệp trong các năm, việc duy trì một bảng thuật ngữ có thể giảm thời gian soát lại và hạn chế tình trạng cùng một chỉ tiêu có nhiều tên khác nhau. Nhưng glossary không phải công cụ cho phép sao chép nguyên cách dịch cũ khi báo cáo hiện tại đã đổi tiêu đề hoặc nội dung.
Cửa kiểm soát thứ ba: soát số theo cặp nguồn – đích
Đọc bản dịch cho trôi chảy chưa đủ để phát hiện nhầm số. Một lượt rà soát chuyên biệt cần đối chiếu tổng, dòng chi tiết, phần trăm, đơn vị, nhãn cột, mã mục và tham chiếu thuyết minh. Có thể chọn các vị trí quan trọng như tổng tài sản, tổng nợ phải trả, vốn chủ sở hữu, doanh thu, lợi nhuận và các chỉ tiêu tiền mặt để kiểm tra tính nhất quán trong toàn bộ file.
Trong quá trình chuyển đổi định dạng, các lỗi phát sinh có thể gồm tự đổi dấu ngăn cách thập phân, mất dấu ngoặc của số âm, ô bảng bị lệch, dòng bị cắt, chú thích bị ẩn hoặc công thức Excel bị tác động. Nếu file gốc có công thức, cần xác định rõ doanh nghiệp muốn dịch nhãn bảng hay yêu cầu xử lý cả phần công thức và cấu trúc workbook. Đây là hai phạm vi công việc khác nhau.
Cửa kiểm soát thứ tư: xác định bản phát hành cuối cùng
Một doanh nghiệp có thể cập nhật số liệu trong lúc biên dịch. Tài liệu giao cuối cần dựa trên phiên bản nào phải được ghi rõ. Nếu có thay đổi sau bản nháp, nên nhận danh sách thay đổi hoặc file nguồn có đánh dấu để rà soát tác động tới từng phần của bản dịch. Việc này đặc biệt quan trọng khi thuyết minh trích dẫn số liệu từ các bảng chính.
Bản dịch sử dụng để trình bày ở hội đồng quản trị có thể ưu tiên tính dễ đọc và bố cục; bản gửi đối tác hoặc cơ quan tiếp nhận có thể yêu cầu bám sát định dạng nguồn và cách xác nhận tài liệu. Phương án bàn giao nên được thống nhất theo nơi nhận, không giả định một file dùng được cho mọi mục đích.
Cửa kiểm soát thứ năm: bảo mật và giới hạn quyền truy cập
Báo cáo tài chính, nhất là tài liệu chưa công bố, có thể chứa thông tin kinh doanh nhạy cảm. Doanh nghiệp nên xác định đầu mối tiếp nhận, danh sách file được phép chia sẻ và kênh trao đổi phù hợp; khi cần, có thể yêu cầu thảo luận về bảo mật trước khi gửi toàn bộ hồ sơ. Việc chuyển tiếp file cho nhiều người hoặc gửi bản nháp không kiểm soát có thể làm tăng rủi ro lộ thông tin.
Trong quá trình làm việc, hai bên nên làm rõ phạm vi sử dụng tài liệu, mức độ bảo mật, cách xử lý bản sửa và việc lưu trữ file sau bàn giao. Các điều kiện cụ thể cần được xác nhận với HACO theo yêu cầu của khách hàng thay vì mặc định có một cơ chế áp dụng giống nhau cho mọi dự án.
Ví dụ: bảng vẫn khớp số nhưng bản dịch chưa thể sử dụng
Giả sử một tài liệu có hai cột so sánh “Năm 2025” và “Năm 2024”, trong đó phần tiếng Anh bị đảo nhãn thành “2024” và “2025”. Các con số vẫn nguyên vẹn, nhưng người đọc sẽ kết luận xu hướng doanh thu hoặc lợi nhuận theo chiều ngược lại. Đây là lý do quy trình kiểm soát cần kiểm tra cả nội dung và vị trí thể hiện, chứ không chỉ cộng lại vài số tổng.
Tương tự, một bảng chuyển đổi PDF có thể giữ được toàn bộ chữ nhưng làm lệch phần tham chiếu “Thuyết minh 8” sang một dòng khác. Những chi tiết nhỏ này quyết định mức độ sẵn sàng sử dụng của bản dịch trong một cuộc trao đổi tài chính nghiêm túc.
6. Doanh nghiệp TP.HCM cần bản dịch tài chính cho những cuộc trao đổi nào?
Gửi công ty mẹ hoặc bộ phận tài chính tập đoàn
TP.HCM là nơi nhiều doanh nghiệp thương mại, sản xuất, dịch vụ và doanh nghiệp có vốn đầu tư nước ngoài làm việc với các đầu mối quốc tế. Khi gửi báo cáo cho công ty mẹ, bản dịch cần giúp người đọc đối chiếu khoản mục với cấu trúc quản trị của tập đoàn. Nếu có báo cáo các năm trước, khách hàng nên gửi phiên bản tham chiếu đã được phép chia sẻ để thống nhất thuật ngữ và cách diễn đạt.
Tuy nhiên, bản dịch không đồng nghĩa với một bộ báo cáo được chuyển đổi chuẩn mực kế toán. Nếu công ty mẹ cần báo cáo theo mẫu hợp nhất hoặc điều chỉnh riêng, doanh nghiệp phải làm rõ bộ phận tài chính chịu trách nhiệm xử lý trước hay sau bước chuyển ngữ.
Phục vụ ngân hàng, hồ sơ tín dụng và đối tác tài chính
Khi làm việc với tổ chức tín dụng hoặc đối tác nước ngoài, bộ báo cáo dịch có thể là một phần hồ sơ tham khảo. Trong trường hợp này, người sử dụng thường chú ý đến kỳ báo cáo, tình trạng kiểm toán, đơn vị tiền tệ, số so sánh và phần thuyết minh nghĩa vụ nợ. Dịch đúng những yếu tố ấy giúp người đọc đánh giá thông tin trong đúng phạm vi tài liệu được cung cấp.
Doanh nghiệp nên hỏi rõ đơn vị tiếp nhận có yêu cầu bản dịch kèm xác nhận, chứng thực chữ ký người dịch hoặc thủ tục khác hay không. HACO không nên được xem là bên bảo đảm cơ quan nhận hồ sơ sẽ chấp thuận mọi hình thức bản dịch; điều kiện tiếp nhận phụ thuộc quy định và yêu cầu cụ thể của nơi sử dụng.
Trao đổi với nhà đầu tư trong giai đoạn xem xét doanh nghiệp
Nhà đầu tư có thể nhận nhiều loại tài liệu bên cạnh báo cáo tài chính: báo cáo quản trị, bảng giải trình biến động, hồ sơ giao dịch với bên liên quan và các thuyết minh bổ sung. Khi dịch theo một bộ hồ sơ gồm nhiều file, sự nhất quán tên pháp nhân, kỳ báo cáo và thuật ngữ tài chính giúp người đọc liên kết thông tin thuận tiện hơn.
Với dữ liệu cần bảo mật, doanh nghiệp có thể bàn về việc dịch theo từng đợt hoặc thống nhất phương án chuyển giao an toàn. Việc sắp xếp từng giai đoạn cần dựa trên lịch trao đổi thực tế với nhà đầu tư và thời điểm đã chốt dữ liệu nguồn.
Tài liệu sử dụng trong họp cổ đông, điều hành và báo cáo quản trị
Có những trường hợp công ty cần song ngữ hóa báo cáo để ban điều hành Việt Nam và nước ngoài cùng đọc trong cuộc họp. Với mục đích này, bảng chỉ tiêu, chữ viết tắt và tham chiếu đến chú thích phải đủ rõ để các bên có thể chỉ cùng một dòng khi thảo luận. Nếu cần thêm bản tóm tắt cho slide hoặc phần diễn giải quản trị, đó là sản phẩm biên tập riêng nên được phân định với phạm vi dịch thuật nguyên bản.
Bản dịch càng sát bố cục và đánh số của nguồn, người tham gia họp càng dễ tra cứu. Nhưng với những tài liệu mật hoặc chưa được phát hành chính thức, doanh nghiệp vẫn phải quyết định ai được nhận bản dịch và khi nào được chia sẻ.
Nhận hồ sơ tại TP.HCM qua các kênh liên hệ HACO
Khách hàng cần dịch thuật báo cáo tài chính tại TP.HCM có thể gửi yêu cầu qua hotline 0983 820 520, email hanoi@dichthuathaco.vn hoặc trang liên hệ chính thức của Dịch thuật HACO. Website công bố đầu mối miền Nam tại 2A/3 Nguyễn Thị Minh Khai, khu vực Đa Kao, TP.HCM. Trước khi đến trực tiếp, nên liên hệ xác nhận địa chỉ, thời gian và cách tiếp nhận hồ sơ hiện hành.
Việc gửi file trực tuyến giúp bộ phận phụ trách xem phạm vi tài liệu, ngôn ngữ đích và định dạng cần bàn giao trước khi báo giá. Nếu tài liệu là báo cáo chưa công bố, khách hàng có thể trao đổi trước về yêu cầu bảo mật và cách gửi tài liệu phù hợp.
Dịch thuật HACO có các nội dung dịch vụ tài chính – kế toán được giới thiệu trên website chính thức, trong đó có dịch báo cáo tài chính và báo cáo kiểm toán. Đối với hồ sơ cụ thể tại TP.HCM, phạm vi thực hiện, thời hạn và điều kiện dịch vụ sẽ được trao đổi theo yêu cầu thực tế của doanh nghiệp.
7. Chuẩn bị file và dữ liệu thế nào để dịch đúng ngay từ đầu?
Chọn bản nguồn đã có người phụ trách xác nhận
Nên xác định rõ “bản nguồn chuẩn” trước khi chuyển cho đơn vị dịch thuật. Nếu đang trong giai đoạn rà soát cuối, hãy nói rõ đây là bản dự thảo, dự kiến chốt ngày nào và cách nhận phần điều chỉnh. Nếu đã có bản kiểm toán hoặc có chữ ký, dấu trên tài liệu, cần thông báo có yêu cầu thể hiện các thông tin đó trong bản dịch không.
Một lỗi dễ xảy ra là gửi qua email nhiều file có tên gần giống nhau: “BCTC_final”, “BCTC_final_2”, “BCTC_final_last”. Người dịch khó xác định bản nào là nguồn nếu doanh nghiệp không ghi rõ. Cách chuẩn bị tốt là đặt tên có ngày, kỳ và mã phiên bản, đồng thời chỉ định một đầu mối thông báo thay đổi.
Ưu tiên file có thể đối chiếu thay vì ảnh chụp rời rạc
Nếu có thể, doanh nghiệp nên cung cấp PDF chốt cùng file Word hoặc Excel gốc. PDF thể hiện bố cục để đối chiếu, còn tệp có thể chỉnh sửa giúp quản lý nhãn bảng và phần văn bản thuận tiện hơn. Với ảnh scan, hãy kiểm tra các dòng số nhỏ, chú thích ở cuối trang và vị trí chữ ký có hiển thị rõ không.
HACO cần biết khách hàng muốn nhận bản Word, PDF, Excel song ngữ hoặc giữ nguyên cấu trúc bảng. Không nên tự hiểu rằng dịch văn bản trên file Excel đồng nghĩa việc chỉnh sửa hoặc kiểm định công thức. Trường hợp file có bảng tính liên kết phức tạp, cần mô tả rõ khu vực nào được phép thay đổi và phần nào phải giữ nguyên.
Lập danh mục file theo đúng phạm vi dịch
Một danh mục ngắn có thể ghi: tên file; loại báo cáo; kỳ kế toán; ngôn ngữ nguồn và đích; tình trạng bản nguồn; người duyệt; dạng file mong muốn. Nếu có thuật ngữ của công ty mẹ hoặc bảng tên pháp nhân song ngữ, nên bổ sung vào cùng danh mục.
Ví dụ, doanh nghiệp có thể ghi: “Báo cáo tài chính riêng năm 2025, bản đã kiểm toán, tiếng Việt sang tiếng Anh, gồm bốn báo cáo và thuyết minh, đầu ra Word và PDF, giữ nguyên số liệu và thứ tự trang”. Một mô tả như vậy giúp việc tư vấn rõ ràng hơn nhiều so với yêu cầu chỉ ghi “dịch tài chính gấp”.
Báo giá nên dựa vào những yếu tố nào?
Chi phí có thể phụ thuộc số trang và mật độ nội dung, ngôn ngữ, độ phức tạp của thuyết minh, chất lượng file nguồn, yêu cầu giữ định dạng, mức độ gấp, số vòng sửa do khách hàng thay nguồn và hình thức bàn giao. Vì vậy, bảng giá chung trên website chỉ nên xem là tham khảo; một báo giá cụ thể cần dựa trên bộ hồ sơ thực tế và phạm vi được thống nhất.
Bên cạnh giá, doanh nghiệp cần hỏi rõ phần việc nào đã gồm trong báo giá, ví dụ dịch thuật, biên tập theo thuật ngữ, trình bày bảng, rà soát số liệu, xử lý file scan hoặc yêu cầu thêm về thủ tục hồ sơ. Không nên mặc định các dịch vụ liên quan đã được bao gồm nếu chưa có xác nhận.
8. Dịch thuật báo cáo tài chính cùng HACO: tư vấn, báo giá và FAQ
Lựa chọn dịch vụ từ khả năng kiểm soát tài liệu
Khi cần tìm một đơn vị dịch thuật báo cáo tài chính chuyên nghiệp, khách hàng nên đánh giá cách đơn vị tiếp nhận hiểu mục đích sử dụng, phân biệt các thành phần báo cáo và làm rõ yêu cầu về số liệu, biểu mẫu, thuật ngữ. Một báo giá nhanh có thể hữu ích, nhưng để đưa vào sử dụng, bản dịch vẫn cần được đối chiếu với nguồn và có cơ chế xử lý các điểm chưa rõ.
Dịch thuật HACO là địa chỉ doanh nghiệp có thể liên hệ để tư vấn dịch tài liệu tài chính – kế toán, báo cáo tài chính và báo cáo kiểm toán. Với nhu cầu tại TP.HCM, khách hàng nên chuẩn bị thông tin kỳ báo cáo, mục đích sử dụng, ngôn ngữ và bản chốt để hai bên trao đổi phương án phù hợp. Những thỏa thuận về bảo mật, tiến độ và hình thức bàn giao cần được xác nhận trong từng yêu cầu dịch vụ.
Dịch thuật báo cáo tài chính tại TP.HCM – kết nối Dịch thuật HACO: Đừng để một bảng số liệu đã được chuẩn bị cẩn thận trở nên khó hiểu ở ngôn ngữ thứ hai. Hãy gửi bộ hồ sơ và mục đích sử dụng để HACO tư vấn phương án chuyển ngữ phù hợp, giữ nguyên dữ kiện và giúp người đọc tiếp cận đúng nội dung tài chính mà doanh nghiệp muốn truyền đạt.
FAQ – Câu hỏi thường gặp về dịch thuật báo cáo tài chính
1. HACO có nhận dịch thuật báo cáo tài chính tại TP.HCM không?
HACO công bố đầu mối liên hệ miền Nam tại TP.HCM và giới thiệu dịch vụ dịch thuật báo cáo tài chính trên website chính thức. Khách hàng có thể gửi hồ sơ trực tuyến hoặc liên hệ hotline để trao đổi khả năng tiếp nhận và thời gian thực hiện theo bộ file cụ thể.
2. Có thể dịch báo cáo tài chính từ tiếng Việt sang tiếng Anh và ngược lại không?
Đây là cặp ngôn ngữ thường gặp trong tài liệu tài chính doanh nghiệp. Với các ngôn ngữ khác như Trung, Nhật hoặc Hàn, khách hàng nên nêu rõ cặp ngôn ngữ và phạm vi hồ sơ để HACO xác nhận phương án xử lý và báo giá.
3. Có thể chỉ dịch thuyết minh báo cáo tài chính không?
Có thể trao đổi yêu cầu dịch riêng phần thuyết minh. Tuy nhiên, nên cung cấp các bảng chính làm tài liệu tham chiếu để đối chiếu tên chỉ tiêu, số thuyết minh và dữ kiện liên quan, ngay cả khi phạm vi tính phí chỉ bao gồm phần văn bản cần dịch.
4. Dịch báo cáo tài chính có đồng nghĩa chuyển đổi sang IFRS không?
Không. Dịch thuật chuyển ngữ tài liệu nguồn; chuyển đổi báo cáo sang khuôn khổ kế toán khác là công việc chuyên môn của bộ phận kế toán hoặc tư vấn đủ thẩm quyền. Nếu có nhu cầu cả hai, doanh nghiệp nên phân chia rõ giai đoạn và đầu mối chịu trách nhiệm.
5. Bản dịch có cần công chứng hoặc chứng thực không?
Điều đó tùy nơi nhận tài liệu, thủ tục và loại hồ sơ. Khách hàng nên hỏi trước đơn vị tiếp nhận yêu cầu về bản dịch, chứng thực chữ ký người dịch hoặc hình thức khác nếu có. Không nên mặc định bản dịch thông thường hay bản có chứng thực sẽ tự động được chấp thuận trong mọi trường hợp.
6. HACO có thể giữ bố cục bảng và số liệu trên file Excel không?
Khách hàng có thể đề nghị giữ bố cục và trao đổi phạm vi xử lý file Excel khi gửi tài liệu. Cần làm rõ chỉ dịch nhãn và ghi chú hay có yêu cầu tác động đến workbook, công thức, vùng khóa và các liên kết dữ liệu; khả năng thực hiện phải được xác nhận cho từng file.
7. Giá dịch thuật báo cáo tài chính tại TP.HCM tính thế nào?
Chi phí phụ thuộc ngôn ngữ, lượng nội dung, cấu trúc bảng, thuyết minh, chất lượng bản nguồn, yêu cầu định dạng và thời hạn. HACO có nội dung giá tham khảo trên một số trang dịch vụ; báo giá áp dụng nên được xác nhận trực tiếp theo hồ sơ hiện tại.
8. Nếu báo cáo thay đổi số liệu sau khi dịch, có chỉnh được không?
Doanh nghiệp nên gửi bản nguồn mới và chỉ rõ phần thay đổi. Việc cập nhật bản dịch cần rà soát tác động tới các bảng và thuyết minh liên quan; thời gian cũng như chi phí sửa đổi nếu có sẽ phụ thuộc khối lượng thay đổi và thỏa thuận với HACO.
9. Có thể yêu cầu bảo mật thông tin tài chính trước khi chuyển toàn bộ file không?
Khách hàng nên nêu yêu cầu bảo mật, phạm vi người được truy cập và cách bàn giao ngay từ bước tư vấn. Các điều kiện bảo mật hoặc thỏa thuận riêng cần được HACO xác nhận theo bộ hồ sơ và nhu cầu của doanh nghiệp.
10. Cần chuẩn bị gì để nhận báo giá nhanh và rõ ràng?
Hãy cho biết cặp ngôn ngữ, tên và kỳ báo cáo, danh mục file, tổng số trang hoặc file mẫu, mục đích sử dụng, định dạng đầu ra và thời điểm cần nhận. Nếu hồ sơ còn ở dạng dự thảo, cần báo trước khả năng thay đổi. Thông tin càng rõ, quá trình trao đổi phạm vi và báo giá càng thuận lợi.
CÔNG TY CỔ PHẦN DỊCH THUẬT HACO – ĐÀO TẠO VÀ DU LỊCH VIỆT NAM


Xin liên hệ Dịch thuật HACO:
📞 Hotline (Zalo): (+84) 983.820520 _ Email: Hanoi@dichthuathaco.vn
📍 Địa chỉ:
- HACO MIỀN BẮC – Trụ sở chính: Số 2, Ngõ 68 Nguyễn Như Kon Tum – Phường Thanh Xuân – TP. Hà Nội
- HACO MIỀN NAM: 2A/3 Nguyễn Thị Minh Khai, Phường Sài Gòn, Quận 1, TP. Hồ Chí Minh.
- HACO SINGAPORE: 391B Orchard Road – Ngee City Tower B – Singapore 238874
🌐 Website:
- https://dichthuathaco.com.vn/thuat-ngu-tai-chinh-ngan-hang-fdi
- https://www.dichthuathaco.com
- https://www.hacotranslation.com
📘 Fanpage: https://www.facebook.com/dichthuathaco.com.vn
▶️ YouTube: https://www.youtube.com/@dichthuathaco
🎁 “Tặng Quý doanh nghiệp Bộ 15.000 Thuật ngữ [Tài Chính, Ngân Hàng & Kiểm Toán FDI | HACO]”
Chuẩn hóa tài liệu nhanh chóng – dùng ngay cho dự án thực tế


